
こどもNISAが2027年1月から始まります。
年間投資枠は60万円。
非課税保有限度額は600万円です。
僕は、生活防衛資金があり、当面使わない余剰資金を確保できている家庭なら、こどもNISAは前向きに使っていい制度だと思っています。
子どもは運用できる時間を長く取りやすい。
しかも制度の範囲内なら、運用益は非課税です。
一方で、「非課税だから、とりあえず満額入れる」という考え方には賛成しません。
近いうちに使う教育費や、毎月の生活を圧迫するお金まで投資に回す必要はないからです。
我が家でも制度を確認したうえで、2026年10月20日に楽天証券から実際に申し込みました。
制度・公式情報の最終確認:2026年10月20日。申込画面は同日の体験です。
こどもNISAとは?まず制度を30秒で
| 開始 | 2027年1月 |
|---|---|
| 対象 | 0〜17歳 |
| 年間投資枠 | 60万円 |
| 非課税保有限度額 | 600万円 |
| 利用できる枠 | つみたて投資枠のみ |
| 成長投資枠 | 利用不可 |
| 非課税期間 | 無期限 |
| 払出し | 原則18歳まで制限 |
| 12歳以降 | 一定の条件で払出し可能 |
| 18歳以降 | 成人NISAのつみたて投資枠へ自動移行 |
ざっくり言えば、「子どもの長期積立用NISA」と考えると分かりやすい制度です。
対象は日本に住む未成年者で、年齢は口座を開設する年の1月1日現在で判定されます。
ただし、12歳になれば自由に引き出せるわけではありません。
12歳以降の払出しには、資金の使途が子どものためであることや、本人同意など一定の条件があります。子どもが同意したことを示す書面とともに、親権者等が申出書を金融機関へ提出する必要があります。
払出し制限の具体的な期間は、原則として「子どもが3月31日時点で18歳である年の前年12月31日まで」です。災害などやむを得ない場合の例外も含め、手続き時は公式ルールを確認してください。
出典:金融庁「NISAを知る」/楽天証券「こどもNISA」/楽天証券「こどもNISA 取引・ルール」
旧ジュニアNISAとは何が違う?
| 比較 | こどもNISA | 旧ジュニアNISA |
|---|---|---|
| 開始・終了 | 2027年開始 | 2023年で新規投資終了 |
| 年間投資枠 | 60万円 | 80万円(新規投資時) |
| 非課税保有 | 無期限 | 旧制度ルール(原則5年、継続管理制度あり) |
| 対象商品 | 長期積立向けの投資信託 | 株式・投資信託等 |
| 払出し | 12歳以降、一定条件で可能 | 2024年以降は年齢を問わず非課税で全額払出し・口座廃止が可能 |
ジュニアNISA口座を持っていても、こどもNISAが自動開設されるわけではありません。別途、口座開設の手続きが必要です。
また、ジュニアNISAで保有している資産をこどもNISAへそのまま移すこともできません。
こどもNISAをやるメリット
1.運用益が非課税
制度の対象となる投資信託の売却益や分配金が非課税になります。利益が出たときに税金で差し引かれる分を抑えられるのは、長く積み立てるうえでメリットです。
ただし、非課税は利益への税金の話で、利益そのものや元本を保証する仕組みではありません。
2.長期運用の時間を取りやすい
子どもは、資金を使うまでの時間を長く取りやすいのが強みです。長期間使わないお金なら、短期の値動きに振り回されず積立を続ける選択ができます。
長期で運用しても損失がなくなるわけではありません。使う時期が近づいたら、現金で確保する分も考えておきたいです。
3.子どものためのお金を分けて管理できる
生活費や親自身の資産とは別に、子どものためのお金として管理できます。「何のために積み立てているか」を家族で共有しやすくなると思います。
4.18歳以降も成人NISAにつながる
18歳になると成人NISAのつみたて投資枠へ自動移行します。成人を迎えた後も、子ども本人の長期の資産形成へつなげられる制度です。
始める前に知っておきたい注意点
元本保証ではない
投資信託の価格は変動し、元本割れすることがあります。生活費や近いうちに使う教育費まで投資に回す必要はありません。
払出しに制限がある
0〜17歳の間は原則として払出し制限があります。12歳以降も一定の条件が必要なので、いつでも自由に引き出せる預金と同じには考えない方がいいです。
未成年者は金融機関変更ができない
成人NISAのような金融機関変更はできません。楽天証券の公式ルールでは、別の金融機関で開設し直すには一度解約する必要があり、解約すると過去の利益にさかのぼって課税されると案内されています。最初の金融機関は慎重に選びたいところです。
NISA内の損失は損益通算できない
こどもNISAで損失が出ても、課税口座の利益との損益通算や、損失の繰越控除はできません。
資産は子ども本人の財産になる
こどもNISA内の資産は子ども本人の財産です。親が自由に使うための資産ではなく、子どものためのお金として考える必要があります。
こどもNISAだから贈与税が免除されるわけではない
親などから資金を移す場合、運用益が非課税であることと贈与税の扱いは別です。他の贈与も含めて税務上の確認が必要です。
結局、どんな家庭ならやるべき?
僕なら、次に当てはまるならこどもNISAを前向きに検討します。
- 生活防衛資金を別に確保している
- 当面使わない余剰資金がある
- 長期運用を前提にできる
- 子どものためのお金として分けておきたい
- 価格が下がる時期があっても慌てて売らない
逆に、次に当てはまるなら、急いで始める必要はありません。
- 生活防衛資金が十分ではない
- 数年以内に使う予定のお金
- 投資すると家計が苦しくなる
「こどもNISAを使えるか」ではなく、「そのお金を長期間使わなくても大丈夫か」で考える。
何を買う?オルカンか、こどもNISA専用商品か
僕自身は普段のNISAでは、eMAXIS Slim 全世界株式(オール・カントリー)を中心に考えています。
管理をシンプルにするなら、オルカンのように18歳以降も持ち続けやすい商品は分かりやすい選択肢です。
商品を増やさず、成人後に「次は何を買う?」と考え直す必要も少なくできます。
オルカンの中身や長期保有の考え方は、オルカンを買うなら知っておきたい7つのこと|中身と仕組みを徹底解剖でまとめています。
一方で、僕はこどもNISA専用商品にも別の価値があると思っています。
もし専用商品として18歳まで積み立てれば、「ここまでは親が積み立ててくれた資産」と一目で分かりやすくなる。
これは運用効率ではなく、資産の意味づけの話です。
将来子どもに資産を引き継ぐとき、「これは小さい頃から親が積み立ててきた分」と分かることにも価値があると思っています。
2026年10月20日時点で、楽天証券は「こどもNISA」専用で信託報酬ゼロの商品を提供する方針を発表していますが、正式な商品詳細はまだ出そろっていません。
10月9日の楽天証券公式ニュースリリースでは、専用商品ラインアップを拡充し、近日公開予定とされています。
商品名、投資対象、信託報酬以外のコスト、18歳以降の新規積立可否、成人後の扱いが正式発表されたら、この部分に追記します。信託報酬ゼロだけで、投資にかかるすべての費用がゼロと判断しないようにしたいです。
楽天証券での積立や商品選びを整理するなら、楽天証券でオルカンを積み立てる前に|NISA初心者が迷う7つのポイントも参考にしてください。
我が家はなぜ申し込んだ?
我が家では、生活費や近いうちに使う予定のお金とは別に、子どものために長期間運用できる資金があります。
そのため、「こどもNISAを使わない理由はあまりない」と判断しました。
もちろん将来の利益が保証されているわけではありません。
それでも、長い運用期間を取りやすく、非課税制度を使えるなら、我が家では前向きに使いたいと思っています。
楽天証券の申込方法は3パターン
親の総合口座開設から進む。
未成年口座+こどもNISAを申し込む。
「こどもNISA口座開設申込」から進む。
僕が実際に行ったのはCだけです。A・Bは楽天証券公式情報をもとにした説明です。未成年口座の申込は、登録親権者の総合口座から進めます。
楽天証券でこどもNISAを確認する場合はこちら。
楽天証券※リンク先からこどもNISA専用申込画面へ直接移動するとは限りません。楽天証券へログイン後、現在の口座状況に応じて申込画面へ進んでください。
実際に楽天証券で申し込んだ流れ
STEP1|TGリンクから楽天証券の通常ページへ
TGリンクを踏んでも、こどもNISA専用申込画面へ直接飛ぶわけではありませんでした。
楽天証券の通常ページが開くのでログインします。
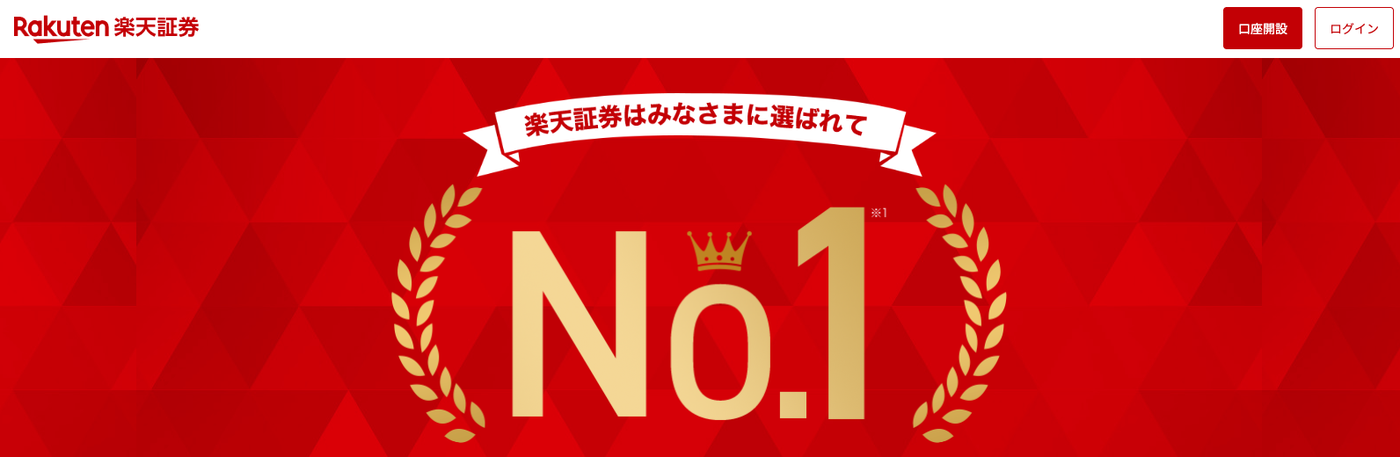
STEP2|ログイン後、右上の「マイメニュー」
ログイン後、右上の「マイメニュー」を開きます。
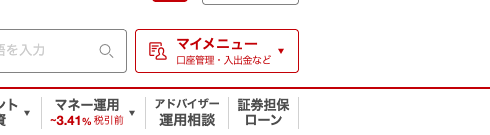
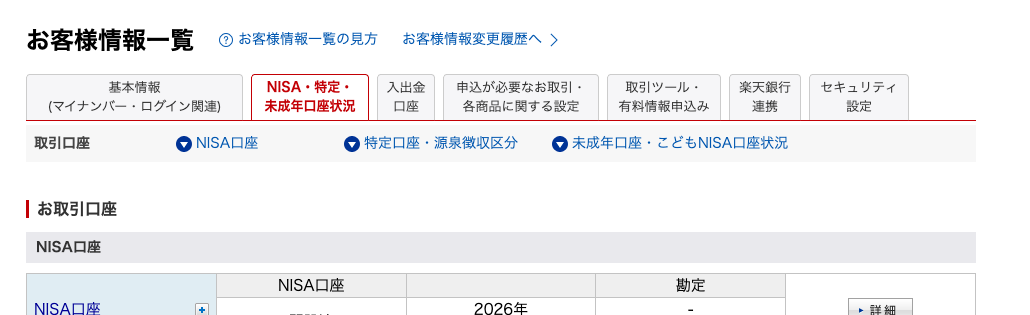
STEP3|「NISA・特定・未成年口座状況」へ
マイメニューから「NISA・特定・未成年口座状況」へ進みます。
STEP4|「未成年口座・こどもNISA口座状況」を確認
お客様情報一覧にある「未成年口座・こどもNISA口座状況」を確認します。
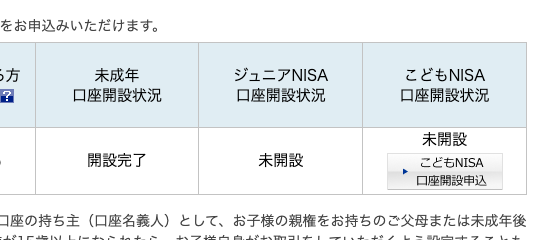
STEP5|口座状況に合った申込へ
今回は未成年口座を開設済みなので、「こどもNISA口座開設申込」から進みました。
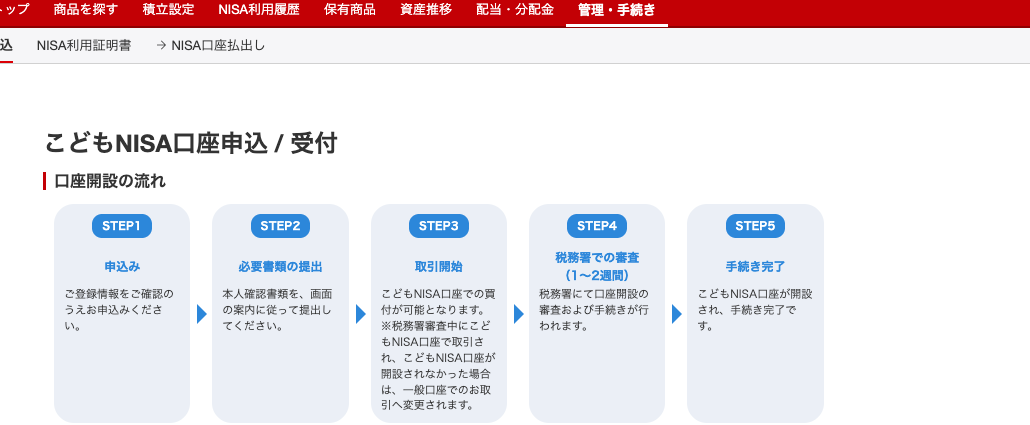
STEP6|申込の流れを確認
申込画面で5つのステップを確認し、必要書類の提出へ進みます。
一番詰まったのは、住民票のPDF
今回、一番「実際にやらないと分からない」と感じたのがここでした。
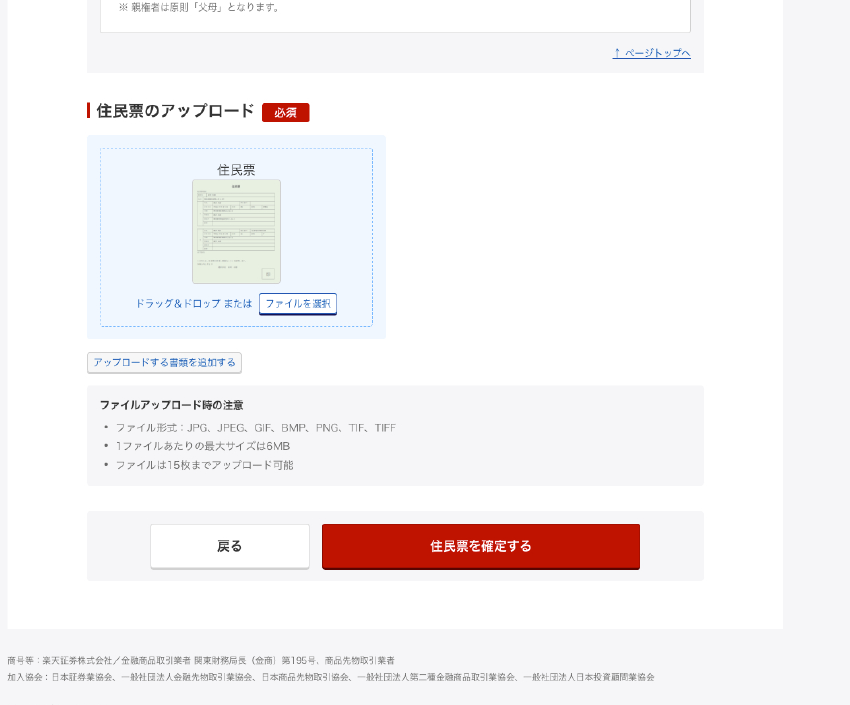
申込には住民票のアップロードが必要でした。
僕はPDFで用意していたのですが、PDFはアップロードできませんでした。
実際の画面で対応していたのは、JPG・JPEG・GIF・BMP・PNG・TIF・TIFFなどの画像形式です。
そこでPDFをPNGへ変換して再度アップロード。その後はすぐに申込受付完了まで進めました。
住民票をPDFで用意している人は、先にPNGやJPEGへ変換しておくとスムーズです。
STEP7|申込受付完了
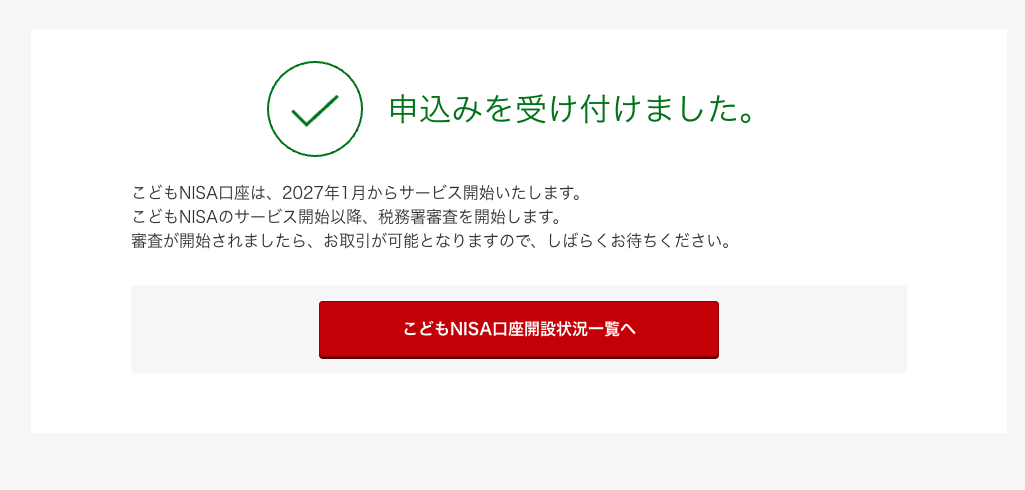
画像形式へ変換した住民票をアップロードすると、その後はすぐ申込受付完了まで進めました。
ただし、「申込受付完了」と「こどもNISA口座開設完了」は別です。
税務署での確認等を経て、取引開始は2027年1月以降です。
まとめ|条件が整っているなら、僕は使っていいと思う
僕は、生活防衛資金があり、長期間使わない余剰資金がある家庭なら、こどもNISAは前向きに使っていい制度だと思っています。
子どもは運用できる時間を長く取りやすい。その時間を非課税制度の中で使えるのは大きいです。
ただし、「60万円の枠があるから60万円入れる」必要はありません。
家計に無理のない金額で、長く続ける。僕ならそうします。
「使える制度だから使う」のではなく、「長期間使わないお金だから使う」。
コメント